
Bảo hiểm nông nghiệp cho trang trại dê cừu: bắt buộc và tự chọn | NextFarm
Nuôi dê cừu không phải lúc nào cũng suôn sẻ. Một đợt dịch bệnh bùng phát, một trận lũ bất ngờ hay một mùa hạn hán kéo dài có thể xóa sổ cả đàn gia súc mà người nông dân dày công gây dựng hàng năm trời. Đó là lý do bảo hiểm nông nghiệp cho trang trại dê cừu ngày càng được chú ý — không chỉ là lưới an toàn tài chính, mà còn là điều kiện bắt buộc trong nhiều chương trình hỗ trợ của Nhà nước.
Bài viết này sẽ giúp bạn hiểu rõ: loại bảo hiểm nào là bắt buộc, loại nào nên mua thêm, và cách quản lý hồ sơ để việc bồi thường diễn ra nhanh chóng, không rắc rối.
Bảo hiểm nông nghiệp là gì và tại sao trang trại dê cừu cần quan tâm?
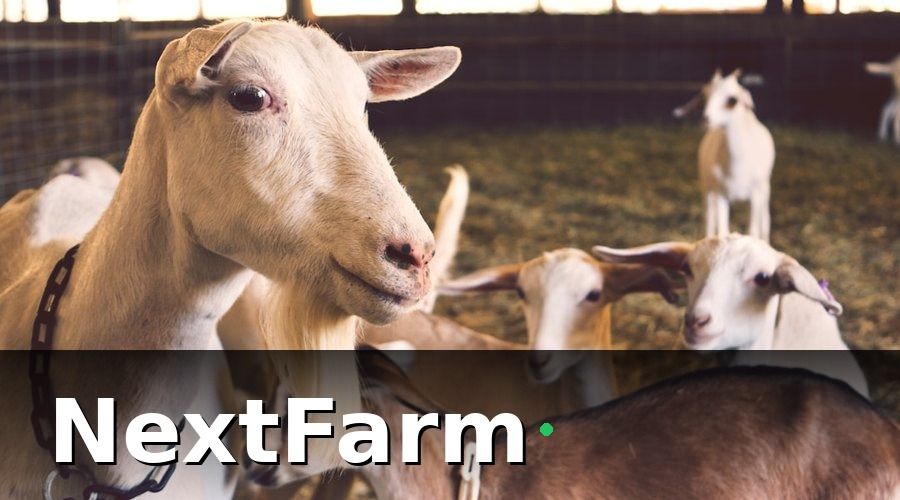
Bảo hiểm nông nghiệp là hình thức bảo hiểm nhằm bù đắp tổn thất cho người sản xuất nông nghiệp khi gặp rủi ro thiên tai, dịch bệnh hoặc các sự cố ngoài ý muốn. Đối với chăn nuôi dê cừu — vốn là ngành có mức đầu tư ban đầu tương đối lớn và chu kỳ sinh sản dài — bảo hiểm đóng vai trò đặc biệt quan trọng.
Thực tế cho thấy nhiều trang trại dê cừu ở các tỉnh Ninh Thuận, Bình Thuận, Tây Nguyên phải thanh lý toàn bộ đàn sau các đợt dịch lở mồm long móng hoặc viêm phổi do Mycoplasma — thiệt hại lên đến hàng trăm triệu đồng mỗi hộ. Nếu có bảo hiểm, phần lớn chi phí này được đền bù và người chăn nuôi có thể tái đàn trong vòng 3–6 tháng thay vì mất nhiều năm gây dựng lại từ đầu.
Các loại bảo hiểm nông nghiệp bắt buộc áp dụng cho trang trại dê cừu
Bảo hiểm theo Nghị định 58/2018/NĐ-CP
Đây là văn bản pháp lý nền tảng điều chỉnh bảo hiểm nông nghiệp tại Việt Nam, thay thế Quyết định 315/QĐ-TTg trước đây. Theo đó, một số đối tượng chăn nuôi — trong đó có trâu, bò, lợn và gia cầm — được đưa vào danh mục khuyến khích tham gia bảo hiểm với hỗ trợ phí từ ngân sách Nhà nước.
Dê và cừu hiện chưa nằm trong danh mục bắt buộc theo nghị định này, nhưng nhiều địa phương — đặc biệt là các tỉnh trọng điểm nuôi dê cừu như Ninh Thuận, Bình Thuận — đã ban hành chính sách riêng, yêu cầu trang trại tham gia bảo hiểm nông nghiệp như một điều kiện để được cấp phép chăn nuôi quy mô lớn hoặc tiếp cận vốn vay ưu đãi.
Bảo hiểm bắt buộc theo quy định địa phương
Nhiều tỉnh thành hiện nay yêu cầu trang trại chăn nuôi dê cừu quy mô từ 50 con trở lên phải:
- Đăng ký tham gia bảo hiểm vật nuôi trước khi nhận hỗ trợ từ các chương trình khuyến nông
- Mua bảo hiểm trách nhiệm dân sự nếu trang trại đặt gần khu dân cư (để phòng ngừa rủi ro dịch bệnh lây lan)
- Có hợp đồng bảo hiểm còn hiệu lực khi vay vốn từ Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank) theo gói tín dụng nông nghiệp
Do quy định có thể thay đổi theo từng chu kỳ ngân sách và từng địa phương, bạn nên liên hệ trực tiếp với Chi cục Chăn nuôi và Thú y tỉnh để xác nhận nghĩa vụ bảo hiểm hiện hành áp dụng cho trang trại của mình.
Các loại bảo hiểm tự chọn nên cân nhắc
Bảo hiểm vật nuôi (bảo hiểm đàn dê cừu)
Đây là sản phẩm được nhiều trang trại lựa chọn nhất. Phạm vi bảo hiểm thường bao gồm:
- Rủi ro thiên tai: lũ lụt, hạn hán, sét đánh, bão
- Dịch bệnh được công bố: lở mồm long móng, tụ huyết trùng, viêm ruột hoại tử
- Tai nạn bất ngờ: ngộ độc thức ăn, sập chuồng trại
Mức phí bảo hiểm thường dao động từ 1,5–3% giá trị đàn vật nuôi mỗi năm, tùy thuộc vào quy mô đàn, giống dê cừu và vùng địa lý. Trang trại nuôi dê Boer hoặc cừu Phan Rang có thể được định giá khác nhau do giá trị thị trường khác nhau.
Bảo hiểm cơ sở hạ tầng trang trại
Phần lớn chủ trang trại chỉ nghĩ đến bảo hiểm đàn gia súc mà bỏ quên chuồng trại, hệ thống điện, bể chứa nước, thiết bị. Trong khi đó, một đợt mưa đá hoặc gió lốc có thể phá hủy toàn bộ mái chuồng — chi phí sửa chữa không nhỏ hơn giá trị vài chục con dê.
Bảo hiểm tài sản trang trại cho phép bạn bảo vệ:
- Công trình chuồng trại kiên cố và bán kiên cố
- Máy móc thiết bị (máy nghiền thức ăn, máy bơm, hệ thống làm mát)
- Kho chứa thức ăn và vật tư
Bảo hiểm doanh thu và gián đoạn kinh doanh
Đây là loại bảo hiểm ít phổ biến hơn ở Việt Nam nhưng đang dần được các trang trại quy mô lớn quan tâm. Khi xảy ra sự cố buộc trang trại phải ngừng hoạt động (ví dụ: vùng bị phong tỏa do dịch bệnh), bảo hiểm gián đoạn kinh doanh sẽ bù đắp phần doanh thu bị mất trong thời gian khắc phục.
👉 Để quản lý hồ sơ đàn vật nuôi, lịch tiêm phòng và các dữ liệu cần thiết khi yêu cầu bồi thường bảo hiểm, nhiều trang trại đang sử dụng phần mềm quản lý trang trại dê cừu để lưu trữ tập trung và xuất báo cáo nhanh khi cần.
👉 Đặt lịch demo với chuyên gia NextFarm để xem cách nền tảng hỗ trợ quản lý hồ sơ trang trại phục vụ bảo hiểm và kiểm tra thú y.
Quy trình tham gia bảo hiểm nông nghiệp cho trang trại dê cừu
Bước 1: Xác định đối tượng và phạm vi cần bảo hiểm
Trước khi liên hệ công ty bảo hiểm, hãy kiểm kê:
- Tổng số đầu con, phân loại theo độ tuổi và giống
- Giá trị ước tính của từng nhóm (dê sinh sản, dê thịt, cừu đực giống...)
- Tài sản cơ sở hạ tầng muốn đưa vào bảo hiểm
Bước 2: Lựa chọn công ty bảo hiểm và gói sản phẩm
Hiện có một số công ty bảo hiểm triển khai sản phẩm bảo hiểm vật nuôi tại Việt Nam, bao gồm Bảo Việt, Bảo Minh và một số công ty hợp tác với Bộ Nông nghiệp trong các chương trình thí điểm. Bạn nên so sánh:
- Danh mục rủi ro được bảo hiểm
- Điều kiện loại trừ (thường loại trừ bệnh do không tiêm phòng đúng lịch)
- Mức khấu trừ bắt buộc
- Quy trình và thời gian giải quyết bồi thường
Bước 3: Chuẩn bị hồ sơ đăng ký
Hồ sơ thường bao gồm:
- Giấy chứng nhận kiểm dịch và tiêm phòng còn hiệu lực
- Sổ theo dõi đàn vật nuôi (số lượng, ngày nhập, cân nặng)
- Giấy phép chăn nuôi hoặc đăng ký kinh doanh trang trại
- Ảnh thực tế chuồng trại và đàn gia súc
Lưu ý quan trọng: Thiếu hồ sơ tiêm phòng hoặc hồ sơ bị sai lệch là lý do phổ biến nhất khiến yêu cầu bồi thường bị từ chối. Đây là lý do nhiều trang trại hiện nay lưu trữ nhật ký canh tác điện tử kèm hồ sơ thú y số hóa để xuất in ngay khi cần.
Bước 4: Theo dõi và duy trì điều kiện bảo hiểm
Sau khi ký hợp đồng, bạn cần duy trì các điều kiện mà công ty bảo hiểm đã thẩm định, đặc biệt:
- Tiêm phòng đúng lịch theo quy định thú y địa phương
- Báo cáo ngay khi phát hiện vật nuôi ốm chết (thường trong vòng 24–48 giờ)
- Không tự ý xử lý (giết mổ, chôn) vật nuôi chết trước khi giám định viên bảo hiểm đến kiểm tra
Những lưu ý quan trọng để tránh bị từ chối bồi thường
Đọc kỹ điều khoản loại trừ: Hầu hết hợp đồng bảo hiểm vật nuôi không bồi thường nếu dịch bệnh xảy ra do lỗi chủ quan của trang trại (không tiêm phòng, vi phạm quy định kiểm dịch, mua gia súc không rõ nguồn gốc).
Định giá đúng giá trị đàn: Khai báo thấp hơn giá trị thực để tiết kiệm phí bảo hiểm là sai lầm thường gặp. Khi xảy ra sự cố, mức bồi thường sẽ tính theo tỷ lệ giữa giá trị khai báo và giá trị thực tế — bạn có thể chỉ nhận được 50–60% thiệt hại thực.
Lưu trữ đầy đủ hồ sơ vật nuôi: Hồ sơ cá thể (ngày sinh, nguồn gốc, lịch sử điều trị) là bằng chứng quan trọng nhất trong quá trình giám định. Trang trại nào có hồ sơ số hóa rõ ràng thường được giải quyết bồi thường nhanh hơn đáng kể so với hồ sơ giấy tay.
Thông báo đúng hạn khi xảy ra sự cố: Trễ hạn thông báo (thường là 24–72 giờ tùy hợp đồng) là lý do hợp lệ để công ty bảo hiểm từ chối bồi thường toàn phần.
Bảo hiểm nông nghiệp và chương trình hỗ trợ phí của Nhà nước
Theo các chính sách hiện hành, hộ nghèo và hộ cận nghèo tham gia bảo hiểm nông nghiệp có thể được Nhà nước hỗ trợ từ 90% đến 100% phí bảo hiểm. Hộ không thuộc diện chính sách vẫn có thể được hỗ trợ 20–60% phí tùy theo đối tượng và địa phương.
Để tiếp cận hỗ trợ này, trang trại cần:
1. Nằm trong vùng triển khai thí điểm hoặc mở rộng bảo hiểm nông nghiệp của tỉnh
2. Đăng ký qua UBND xã/phường hoặc Chi cục Chăn nuôi và Thú y
3. Có hồ sơ chứng minh quy mô và điều kiện chăn nuôi đạt chuẩn
Việc quản lý dữ liệu trang trại chuyên nghiệp — bao gồm số lượng đàn theo thời gian thực, hồ sơ tiêm phòng, báo cáo hiệu quả sản xuất — sẽ giúp bạn chứng minh điều kiện nhanh hơn khi nộp hồ sơ xin hỗ trợ. Tham khảo báo cáo hiệu quả trang trại dê cừu mẫu phân tích để hiểu loại dữ liệu cần chuẩn bị.
Tóm tắt: Nên bắt đầu từ đâu?
Nếu bạn đang băn khoăn chưa biết bắt đầu từ đâu với bảo hiểm nông nghiệp cho trang trại dê cừu, hãy đi theo thứ tự sau:
- Xác nhận nghĩa vụ bắt buộc tại địa phương (liên hệ Chi cục Chăn nuôi và Thú y tỉnh)
- Kiểm kê và định giá đàn một cách trung thực và đầy đủ
- Chuẩn bị hồ sơ thú y — tiêm phòng, kiểm dịch, sổ theo dõi đàn
- So sánh gói bảo hiểm từ ít nhất 2–3 công ty trước khi ký hợp đồng
- Duy trì hồ sơ số hóa để sẵn sàng xuất trình bất kỳ lúc nào
Bảo hiểm nông nghiệp không phải chi phí lãng phí — đó là khoản đầu tư bảo vệ toàn bộ công sức và vốn liếng bạn đã đổ vào trang trại. Kết hợp bảo hiểm với hệ thống quản lý dữ liệu tốt sẽ giúp trang trại dê cừu của bạn vận hành ổn định và bền vững hơn qua từng mùa vụ.
👉 Muốn xây dựng hồ sơ trang trại chuẩn để hỗ trợ quy trình bảo hiểm và kiểm tra thú y? Liên hệ đội ngũ NextFarm để được tư vấn giải pháp phù hợp với quy mô và loại hình trang trại của bạn.
Câu hỏi thường gặp
Trang trại nuôi dê cừu có bắt buộc phải mua bảo hiểm nông nghiệp không?
Phí bảo hiểm vật nuôi cho đàn dê cừu tốn khoảng bao nhiêu?
Tại sao yêu cầu bồi thường bảo hiểm bị từ chối dù trang trại bị thiệt hại thực sự?
Ngoài bảo hiểm đàn vật nuôi, trang trại dê cừu có cần mua thêm loại bảo hiểm nào khác không?
Phần mềm quản lý có giúp ích gì trong quy trình bảo hiểm trang trại dê cừu?
Để tìm hiểu thêm về các giải pháp phần mềm, hãy truy cập NextFarm để được tư vấn miễn phí.
Dùng Nextfarm miễn phí
Bắt đầu ngay →Bài viết này hữu ích không?